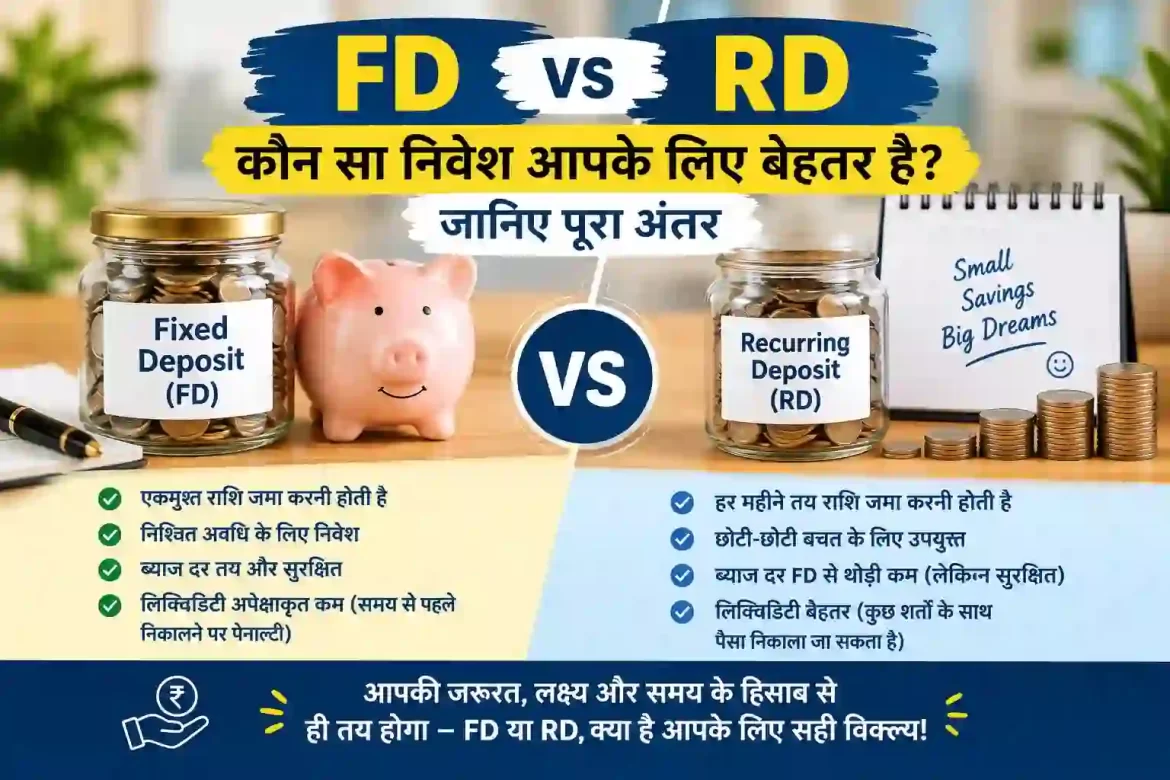
FD vs RD की तुलना उन लोगों के लिए महत्वपूर्ण है जो अपनी बचत को अपेक्षाकृत सुरक्षित बैंक जमा विकल्प में रखना चाहते हैं। Fixed Deposit (FD) में आमतौर पर एकमुश्त राशि निश्चित अवधि के लिए जमा की जाती है, जबकि Recurring Deposit (RD) में हर महीने या तय अंतराल पर एक निश्चित रकम जमा की जाती है।
सीधे शब्दों में कहें तो: अगर आपके पास अभी एकमुश्त रकम उपलब्ध है, तो FD आपकी जरूरत के अनुरूप हो सकती है। अगर आप हर महीने नियमित रूप से बचत करना चाहते हैं, तो RD अधिक उपयुक्त हो सकती है। हालांकि, अंतिम चुनाव ब्याज दर, अवधि, liquidity, premature withdrawal rules, tax implications और आपके वित्तीय लक्ष्य पर निर्भर करता है।
यहां FD vs RD का अंतर, फायदे-नुकसान, ब्याज, टैक्स, deposit insurance और अलग-अलग वित्तीय परिस्थितियों में किस विकल्प पर विचार किया जा सकता है, आसान भाषा में समझें।
अगर आप बचत और पैसे को सही तरीके से मैनेज करने के दूसरे तरीकों के बारे में भी जानना चाहते हैं, तो SamacharHub के संबंधित लेख पढ़ सकते हैं।
FD क्या है?
FD यानी Fixed Deposit एक बैंक जमा विकल्प है जिसमें ग्राहक एक निश्चित रकम को तय अवधि के लिए जमा करता है। बैंक उस जमा पर लागू दर के अनुसार ब्याज देता है और अवधि पूरी होने पर ग्राहक को मूलधन तथा लागू ब्याज प्राप्त होता है।
उदाहरण के लिए, अगर आपके पास ₹1 लाख की अतिरिक्त रकम है और आपको अगले कुछ समय तक इसकी आवश्यकता नहीं है, तो आप अलग-अलग बैंकों की FD अवधि, ब्याज दर और नियमों की तुलना कर सकते हैं।
RBI के term deposit से जुड़े वित्तीय शिक्षा संसाधन के अनुसार, term deposit एक निश्चित अवधि के लिए रखा जाता है और समय से पहले निकासी की स्थिति में लागू शर्तों के कारण ब्याज पर असर पड़ सकता है।
FD की प्रमुख विशेषताएं
- एकमुश्त रकम जमा की जाती है।
- अवधि पहले से तय की जाती है।
- जमा के समय लागू ब्याज दर योजना और बैंक के नियमों पर निर्भर करती है।
- अलग-अलग बैंकों की ब्याज दरें और शर्तें अलग हो सकती हैं।
- समय से पहले FD बंद करने पर बैंक के premature withdrawal rules लागू हो सकते हैं।
- ब्याज से होने वाली आय पर लागू tax rules का असर पड़ सकता है।
RD क्या है?
RD यानी Recurring Deposit उन लोगों के लिए उपयोगी बैंक जमा विकल्प है जो एकमुश्त बड़ी रकम जमा करने के बजाय नियमित रूप से बचत करना चाहते हैं।
RD में ग्राहक आमतौर पर हर महीने एक निश्चित राशि जमा करता है। निर्धारित अवधि पूरी होने पर जमा रकम और अर्जित ब्याज प्राप्त होता है।
इसका मुख्य उद्देश्य नियमित आय वाले व्यक्ति को छोटी या तय रकम को लगातार बचाने की सुविधा देना है।
RD की प्रमुख विशेषताएं
- हर महीने या तय अंतराल पर रकम जमा की जाती है।
- नियमित बचत की आदत बनाने में मदद कर सकती है।
- एकमुश्त बड़ी रकम से शुरुआत करना जरूरी नहीं होता।
- अवधि पूरी होने पर मूलधन और ब्याज प्राप्त होता है।
- किस्त में देरी या समय से पहले खाता बंद करने पर बैंक के नियम लागू हो सकते हैं।
FD vs RD: मुख्य अंतर क्या है?
| आधार | FD | RD |
|---|---|---|
| निवेश का तरीका | एकमुश्त रकम | नियमित किस्त |
| रकम कब जमा होती है? | शुरुआत में | हर महीने/तय अंतराल पर |
| किसके लिए उपयोगी? | जिनके पास पहले से एकमुश्त रकम है | जो नियमित रूप से बचत करना चाहते हैं |
| बचत का तरीका | एक बार जमा | लगातार जमा |
| अवधि | पहले से तय | पहले से तय |
| ब्याज | बैंक की योजना और लागू दर के अनुसार | बैंक की योजना और लागू दर के अनुसार |
| समय से पहले निकासी | बैंक के नियम लागू | बैंक के नियम लागू |
| मुख्य उद्देश्य | उपलब्ध रकम को निश्चित अवधि के लिए जमा करना | नियमित बचत बनाना |
FD और RD में सबसे बड़ा अंतर क्या है?
FD और RD में सबसे बड़ा अंतर पैसे जमा करने के तरीके का है।
FD में आपके पास मौजूद रकम को एकमुश्त जमा किया जाता है। इसके विपरीत RD में आप अपनी आय में से हर महीने या तय अंतराल पर एक निश्चित राशि जमा करते हैं।
इसलिए FD उन लोगों के लिए अधिक प्रासंगिक हो सकती है जिनके पास पहले से एकमुश्त रकम है, जबकि RD नियमित आय से लगातार बचत करने वालों के लिए उपयोगी हो सकती है।
FD किसके लिए उपयोगी हो सकती है?
अगर आपके पास पहले से कोई बड़ी रकम उपलब्ध है और आपको उसकी तुरंत जरूरत नहीं है, तो FD एक विकल्प हो सकती है।
मान लीजिए आपको बोनस या बचत के रूप में ₹2 लाख मिले हैं। आप उस रकम को कितने समय के लिए रखना चाहते हैं, कितनी liquidity चाहिए और कौन-सी ब्याज दर उपलब्ध है-इन बातों की तुलना करके FD पर विचार कर सकते हैं।
हालांकि, पूरी रकम को FD में जमा करने से पहले यह देखना जरूरी है कि emergency जरूरतों के लिए पर्याप्त पैसा आसानी से उपलब्ध रहे।
RD किसके लिए उपयोगी हो सकती है?
अगर आपकी आय नियमित है लेकिन आपके पास निवेश के लिए एकमुश्त बड़ी रकम नहीं है, तो RD आपकी नियमित बचत योजना का हिस्सा हो सकती है।
उदाहरण के लिए, अगर आप हर महीने ₹5,000 अलग रख सकते हैं, तो उपलब्ध RD योजनाओं की अवधि, ब्याज दर, maturity amount और अन्य शर्तों की तुलना की जा सकती है।
इस तरह RD का मुख्य फायदा यह है कि यह नियमित आय से नियमित बचत करने की योजना बनाने में मदद कर सकती है।
FD vs RD: किसमें ज्यादा ब्याज मिलता है?
यह सवाल बहुत आम है, लेकिन इसका एक ही जवाब सभी परिस्थितियों में लागू नहीं होता।
FD और RD दोनों में बैंक ब्याज देते हैं, लेकिन ब्याज की वास्तविक कमाई जमा की राशि, जमा की तारीख, अवधि, ब्याज दर, compounding और बैंक के नियमों पर निर्भर करती है।
इसलिए केवल FD और RD की advertised interest rate देखकर यह निष्कर्ष नहीं निकालना चाहिए कि एक विकल्प हर परिस्थिति में दूसरे से ज्यादा return देगा।
निवेश करने से पहले इन बातों को देखें:
- ब्याज दर
- जमा अवधि
- compounding frequency
- maturity amount
- किस्त या deposit schedule
- premature withdrawal rules
- applicable charges
₹1 लाख हों तो FD या RD?
अगर आपके पास ₹1 लाख अभी उपलब्ध हैं, तो FD की तुलना करना स्वाभाविक विकल्प हो सकता है क्योंकि आप पूरी रकम एक साथ जमा कर सकते हैं।
लेकिन अगर आपके पास अभी ₹1 लाख नहीं हैं और आप हर महीने बचत करके यह रकम बनाना चाहते हैं, तो RD आपकी जरूरत के ज्यादा अनुरूप हो सकती है।
यानी सवाल सिर्फ यह नहीं है कि FD vs RD में कौन बेहतर है, बल्कि यह भी है कि आपके पास पैसा अभी उपलब्ध है या आप उसे धीरे-धीरे जमा करना चाहते हैं।
₹5,000 हर महीने बचा सकते हैं तो FD या RD?
अगर आपके पास ₹5,000 हर महीने बचाने की क्षमता है लेकिन एकमुश्त बड़ी रकम नहीं है, तो RD आपकी नियमित बचत योजना के लिए एक विकल्प हो सकती है।
वहीं, अगर आपके पास पहले से बड़ी रकम मौजूद है, तो हर महीने नई किस्त जमा करने के बजाय FD जैसे lump-sum deposit विकल्प पर विचार किया जा सकता है।
इसलिए आपकी cash flow और savings pattern FD और RD के बीच चुनाव में महत्वपूर्ण भूमिका निभाते हैं।
FD के फायदे
- एकमुश्त रकम जमा करने की सुविधा।
- निवेश अवधि पहले से तय की जा सकती है।
- नियमित मासिक किस्त की आवश्यकता नहीं होती।
- अलग-अलग बैंकों और अवधियों की तुलना की जा सकती है।
- पारंपरिक बैंक जमा विकल्प चाहने वालों के लिए उपयोगी हो सकती है।
FD की सीमाएं
- रकम निर्धारित अवधि के लिए जमा रह सकती है।
- समय से पहले निकासी पर बैंक की शर्तें लागू हो सकती हैं।
- ब्याज आय पर लागू tax rules का असर हो सकता है।
- महंगाई को ध्यान में रखने पर nominal interest और वास्तविक purchasing power अलग हो सकती है।
RD के फायदे
- नियमित बचत करने में मदद करती है।
- एकमुश्त बड़ी रकम की आवश्यकता नहीं होती।
- नियमित आय वाले लोगों के लिए budgeting आसान हो सकती है।
- किसी निश्चित वित्तीय लक्ष्य के लिए नियमित रकम अलग रखने का तरीका देती है।
RD की सीमाएं
- नियमित अंतराल पर तय रकम जमा करनी होती है।
- किस्त में देरी होने पर बैंक के नियम लागू हो सकते हैं।
- समय से पहले खाता बंद करने पर शर्तें लागू हो सकती हैं।
- ब्याज आय पर लागू tax rules को ध्यान में रखना जरूरी है।
FD और RD पर टैक्स का क्या असर पड़ता है?
FD और RD से मिलने वाला interest आपकी लागू tax provisions के अनुसार taxable income का हिस्सा हो सकता है। इसलिए केवल maturity amount देखना पर्याप्त नहीं है।
निवेश के समय लागू मौजूदा income-tax rules और बैंक द्वारा दिए गए tax/TDS information को देखना चाहिए।
कर की वास्तविक देनदारी आपकी कुल आय, taxpayer category और लागू tax provisions पर निर्भर कर सकती है। बड़ी रकम निवेश करने से पहले मौजूदा tax rules की जांच करना उचित है।
क्या FD और RD का पैसा सुरक्षित होता है?
बैंक deposit चुनते समय deposit insurance को समझना भी महत्वपूर्ण है।
DICGC के अनुसार, insured banks में savings, fixed और recurring deposits सहित eligible deposits पर प्रति depositor, प्रति bank, एक ही right और capacity में principal और interest मिलाकर अधिकतम ₹5 लाख तक deposit insurance cover उपलब्ध है। एक ही बैंक की अलग-अलग branches में रखे eligible deposits को insurance calculation के लिए aggregate किया जाता है।
अधिक जानकारी के लिए DICGC के deposit insurance guidelines देखे जा सकते हैं।
इसका मतलब यह नहीं है कि हर प्रकार का financial product DICGC के तहत insured है। इसलिए निवेश करने से पहले यह जांचना जरूरी है कि संबंधित bank insured है और deposit insurance के नियम आपके deposit पर कैसे लागू होते हैं।
FD vs RD: कौन सा विकल्प चुनें?
FD vs RD में सही विकल्प आपकी वित्तीय स्थिति और बचत के तरीके पर निर्भर करता है।
FD पर विचार करें अगर:
- आपके पास पहले से एकमुश्त रकम है।
- आपको उस रकम की तुरंत जरूरत नहीं है।
- आप एक निश्चित अवधि के लिए रकम जमा करना चाहते हैं।
- आप नियमित मासिक deposit करने के बजाय lump-sum investment करना चाहते हैं।
RD पर विचार करें अगर:
- आपकी आय नियमित है।
- आप हर महीने एक निश्चित रकम बचा सकते हैं।
- आपके पास शुरुआत में बड़ी रकम उपलब्ध नहीं है।
- आप किसी वित्तीय लक्ष्य के लिए नियमित बचत करना चाहते हैं।
महत्वपूर्ण: किसी एक विकल्प को सभी निवेशकों के लिए universally बेहतर नहीं माना जा सकता। ब्याज दर के साथ-साथ liquidity, अवधि, premature withdrawal, maturity amount और tax implications को भी देखना चाहिए।
क्या FD और RD दोनों में निवेश किया जा सकता है?
हां। किसी व्यक्ति की वित्तीय स्थिति और लक्ष्यों के अनुसार FD और RD दोनों का इस्तेमाल किया जा सकता है।
उदाहरण के लिए, पहले से उपलब्ध एकमुश्त रकम का एक हिस्सा FD में रखा जा सकता है, जबकि भविष्य की नियमित बचत के लिए RD पर विचार किया जा सकता है।
हालांकि, ऐसा करने से पहले emergency fund और निकट भविष्य की जरूरतों के लिए पर्याप्त liquidity रखना जरूरी है।
FD या RD चुनने से पहले किन बातों की तुलना करें?
निवेश करने से पहले सिर्फ interest rate न देखें। इन सभी factors की तुलना करें:
- Interest rate
- Investment tenure
- Maturity amount
- Compounding frequency
- Premature withdrawal rules
- Minimum deposit या monthly installment
- Late installment या अन्य charges
- Applicable tax rules
- Bank की deposit insurance eligibility
- आपकी liquidity जरूरत
FD vs RD चुनते समय इन गलतियों से बचें
सिर्फ ब्याज दर देखकर फैसला न करें
सबसे ज्यादा दिखाई देने वाली interest rate हमेशा आपके लिए सबसे उपयुक्त विकल्प नहीं बताती। पूरी scheme की terms and conditions पढ़ें।
Emergency fund को पूरी तरह lock न करें
अगर आने वाले समय में पैसे की जरूरत पड़ सकती है, तो पूरी बचत को ऐसी अवधि में जमा करने से बचें जिसमें liquidity कम हो सकती है।
Premature withdrawal rules जरूर पढ़ें
समय से पहले FD या RD बंद करने की स्थिति में मिलने वाली राशि और लागू शर्तें पहले समझ लें।
Tax implications को नजरअंदाज न करें
Interest income पर लागू tax provisions आपके वास्तविक post-tax return को प्रभावित कर सकते हैं।
अलग-अलग बैंकों की तुलना करें
Interest rate के साथ-साथ tenure, deposit terms, withdrawal rules और अन्य conditions की तुलना करना जरूरी है।
FD vs RD: अक्सर पूछे जाने वाले सवाल
1. FD और RD में क्या अंतर है?
FD में आमतौर पर एकमुश्त रकम जमा की जाती है, जबकि RD में हर महीने या तय अंतराल पर नियमित रकम जमा की जाती है।
2. FD किसके लिए बेहतर हो सकती है?
जिस व्यक्ति के पास पहले से एकमुश्त रकम है और वह उसे निश्चित अवधि के लिए जमा करना चाहता है, उसके लिए FD एक विकल्प हो सकती है।
3. RD किसके लिए उपयोगी हो सकती है?
जिस व्यक्ति की नियमित आय है और जो हर महीने एक निश्चित रकम बचाना चाहता है, उसके लिए RD उपयोगी हो सकती है।
4. क्या FD में RD से ज्यादा ब्याज मिलता है?
जरूरी नहीं। वास्तविक ब्याज कमाई जमा राशि, अवधि, interest rate, compounding और बैंक की योजना के नियमों पर निर्भर करती है।
5. क्या FD और RD दोनों पर टैक्स लगता है?
FD और RD से मिलने वाली interest income पर लागू tax provisions का असर हो सकता है। आपकी वास्तविक tax liability आपकी आय और लागू tax rules पर निर्भर करेगी।
6. क्या FD और RD सुरक्षित हैं?
Insured banks में eligible deposits पर DICGC का deposit insurance framework लागू होता है। लागू शर्तों के तहत principal और interest सहित अधिकतम ₹5 लाख तक cover उपलब्ध हो सकता है।
7. अगर मेरे पास ₹1 लाख हैं तो FD या RD?
अगर ₹1 लाख अभी उपलब्ध हैं, तो FD जैसे lump-sum deposit विकल्प की तुलना की जा सकती है। अगर ₹1 लाख धीरे-धीरे बचाना है, तो RD आपकी नियमित बचत जरूरत के अनुरूप हो सकती है।
8. क्या FD और RD दोनों में पैसा रखा जा सकता है?
हां। आपकी liquidity, savings capacity और financial goals के अनुसार दोनों deposit options का इस्तेमाल किया जा सकता है।
निष्कर्ष: FD vs RD में क्या चुनें?
FD vs RD का चुनाव आपकी बचत क्षमता, cash flow, financial goals और liquidity जरूरतों पर निर्भर करता है।
अगर आपके पास एकमुश्त रकम उपलब्ध है, तो FD पर विचार किया जा सकता है। अगर आप हर महीने नियमित रूप से पैसा बचाना चाहते हैं, तो RD आपकी जरूरत के अनुरूप हो सकती है।
निवेश का फैसला करते समय केवल interest rate न देखें। tenure, maturity amount, premature withdrawal rules, liquidity, tax implications और deposit insurance framework को भी समझना चाहिए।
सबसे महत्वपूर्ण बात यह है कि FD या RD चुनने से पहले अपनी वास्तविक वित्तीय जरूरत और लक्ष्य को समझें। सही विकल्प वही है जो आपकी बचत क्षमता, cash flow और समयावधि के अनुरूप हो।
यह लेख सामान्य वित्तीय जानकारी के लिए है और इसे व्यक्तिगत निवेश या कर सलाह नहीं माना जाना चाहिए।
स्रोत
- RBI – Term Deposit से संबंधित वित्तीय शिक्षा संसाधन
- DICGC – Deposit Insurance Guidelines
- Income Tax Department – Official Portal